Si cobras por tu contenido o vendes cursos, productos o servicios a través de una plataforma, tarde o temprano aparece la duda: ¿qué es el régimen de plataformas digitales y me toca? El SAT lo conoce con otro nombre, y la respuesta depende de cómo te pague cada plataforma.
Esta guía resume lo que dicen el SAT y la ley sobre el régimen de plataformas digitales: quién entra, cuánto retienen las plataformas, qué cambia si pasas de 300 mil pesos al año y qué pasa con los pagos de YouTube. Es información general para creadores, no asesoría fiscal personalizada.
Un aviso antes de seguir: para 2026 la Ley de Ingresos de la Federación cambió la retención de ISR de este régimen, y varias guías del SAT todavía muestran las tasas anteriores. Aquí usamos las vigentes; aun así, confirma tu caso con un contador antes de tomar decisiones.
Qué es el régimen de plataformas digitales
El SAT lo llama Régimen de las Actividades Empresariales con ingresos a través de Plataformas Tecnológicas, y su clave para facturar es la 625, según sus preguntas frecuentes para personas físicas. Es el esquema de quienes enajenan bienes o prestan servicios por internet mediante plataformas y aplicaciones.
La base legal está en la Ley del Impuesto sobre la Renta. Según el texto que reproduce el SAT en su resumen de disposiciones fiscales, el artículo 113-A obliga a pagar este impuesto a las personas físicas con actividades empresariales que vendan bienes o presten servicios por internet mediante plataformas de intermediación. La plataforma lo cobra por retención, sobre lo que efectivamente recibes y sin contar el IVA.
Quién entra en el régimen de plataformas digitales
Las preguntas frecuentes del SAT enumeran actividades como transporte de pasajeros, entrega de alimentos, hospedaje, venta de bienes y prestación de servicios contratados por internet. La lista cierra con una fórmula amplia: cualquier actividad de venta de bienes o servicios a través de plataformas tecnológicas.
Para un creador, hay un detalle: ese mismo documento menciona, entre las actividades en las que existe obligación de retener, la creación y difusión de contenidos en formato digital a través de plataformas. Eso no responde por sí solo si tus ingresos concretos entran o no.
La duda real es cómo te paga cada plataforma. Si un cliente te compra un producto o te contrata un servicio por medio de una plataforma intermediaria, el caso encaja con la descripción del SAT. Si la plataforma te paga directamente por visualizaciones, como YouTube, no podemos afirmar desde fuera cómo se clasifica ese ingreso: es una pregunta para tu contador o para el SAT.
Cuánto retienen: ISR e IVA
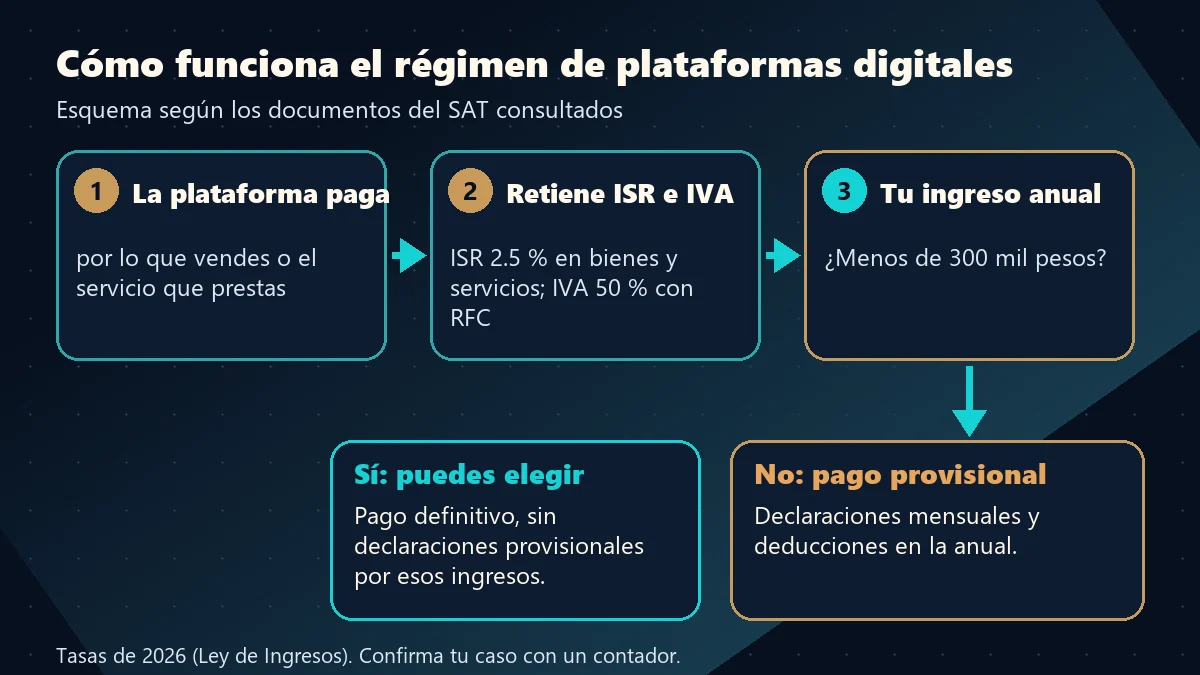
Estas son las retenciones del régimen de plataformas digitales en 2026. La de ISR viene del artículo 25, fracción VI, de la Ley de Ingresos de la Federación 2026, publicada en el Diario Oficial el 7 de noviembre de 2025, como resume el análisis de la reforma fiscal 2026 de Holland & Knight; las de IVA, de las preguntas frecuentes del SAT:
- ISR por venta de bienes y prestación de servicios: 2.5 % en 2026, en lugar del 1 % que aplicaba hasta 2025.
- ISR si no entregas tu RFC: la retención sube al 20 %.
- IVA: se retiene el 50 % del IVA cobrado si entregas tu RFC a la plataforma, y el 100 % si no lo haces.
- IVA en contenido digital: para la descarga o el acceso a contenido digital y otros contenidos multimedia, la enseñanza a distancia y los clubes en línea, la retención es del 100 % del IVA cobrado.
La retención se calcula sobre los ingresos efectivamente cobrados a los usuarios. Según el SAT, la plataforma puede aplicarla de forma diaria, semanal, quincenal o mensual, así que el calendario del régimen de plataformas digitales lo marca cada empresa y no tú.
Un ejemplo con aritmética simple, solo para ilustrar: si una plataforma te pagara 10 000 pesos por un servicio, sin contar el IVA, la retención de ISR del 2.5 % sería de 250 pesos. Para el creador que vende cursos o membresías, el punto del IVA al 100 % merece una consulta, porque puede cambiar lo que recibes.
El límite de 300 mil pesos en el régimen de plataformas digitales
Según las preguntas frecuentes del SAT sobre inscripción y actualización al RFC, si calculas que tus ingresos anuales por plataformas, junto con salarios e intereses, no llegarán a 300 mil pesos, puedes elegir que las retenciones sean pago definitivo. Con esa opción no presentas declaraciones provisionales ni definitivas de ISR e IVA por esos ingresos.
La opción tiene condiciones, que el SAT toma del artículo 113-B de la ley:
- No puedes hacer las deducciones de las actividades realizadas por la plataforma.
- Debes conservar el comprobante fiscal que te entrega la plataforma, con los ingresos cobrados y las retenciones.
- Debes presentar un aviso dentro de los 30 días siguientes al primer ingreso.
- Una vez elegida, la opción no puede cambiarse durante cinco años.
Si superas los 300 mil pesos, el régimen de plataformas digitales sigue aplicando, pero la retención deja de ser definitiva y funciona como pago provisional: presentas declaraciones mensuales de IVA e ISR y puedes aplicar deducciones personales en la declaración anual. También puedes escoger pagos provisionales aunque no llegues a ese monto.
Qué hacer en la práctica: RFC, aviso y factura
Estos son los pasos que el SAT describe para quien tributa en el régimen de plataformas digitales. Ajústalos a tu caso con ayuda de un contador:
- RFC: si no tienes uno, el SAT indica inscribirte en su portal con tu CURP. Después presentas un aviso en el que declaras tus actividades en plataformas.
- Entregar tu RFC a la plataforma: como vimos, baja la retención de IVA del 100 % al 50 % y la de ISR del 20 % al 2.5 %.
- Aviso de retención definitiva: si optas por pago definitivo, el trámite se llama «RETENCIÓN DEFINITIVA PLATAFORM» en la lista del SAT.
- Facturar: el SAT indica expedir factura por los ingresos que percibas, registrando la clave 625 como régimen. Si prestas servicios por tu cuenta, fuera de la plataforma, también debes emitir comprobante.
- Guardar los comprobantes: conserva los de retenciones que te entrega la plataforma.
Si apenas estás empezando a monetizar, antes de preocuparte por los porcentajes revisa cuánto puedes ganar en realidad. Para ubicar la magnitud, puedes empezar por este análisis de cuánto gana un creador de contenido.
Ejemplos del régimen de plataformas digitales en la práctica
Los siguientes casos son ilustrativos y no son clasificaciones del SAT. Sirven para llevar a tu contador preguntas concretas sobre el régimen de plataformas digitales.
- Una asesoría contratada por una plataforma intermediaria. Encaja con la descripción de prestación de servicios; en 2026 la retención de ISR es del 2.5 %.
- Un curso en línea vendido en una plataforma. El SAT menciona la enseñanza a distancia entre los casos con retención de IVA del 100 %, así que conviene revisar cuánto recibirás realmente.
- Una campaña que una marca te paga por transferencia. No pasa por una plataforma. El SAT indica que quien presta servicios de forma independiente, sin que sea por cuenta de la plataforma, debe expedir sus comprobantes.
Pagos de YouTube y de plataformas del extranjero
Los pagos del Programa para Partners de YouTube siguen otra lógica. La ayuda de YouTube explica que todos los creadores del programa, sin importar dónde vivan, deben entregar a Google su información fiscal de Estados Unidos. Google solo retiene impuestos estadounidenses sobre los ingresos que vienen de usuarios de ese país, y la retención va de 0 a 30 % según exista un tratado fiscal.
La misma página aclara que pueden aplicar leyes locales sobre esas ganancias, y la descripción general de ingresos recomienda consultar a las autoridades fiscales de tu país. Es decir: el trámite con Google es distinto del régimen de plataformas digitales y no reemplaza lo que debas declarar en México. YouTube también aclara que no puede dar asesoramiento fiscal.
Preguntas frecuentes sobre el régimen de plataformas digitales
¿Qué es el régimen de plataformas digitales?
Es el esquema fiscal para personas físicas que venden bienes o prestan servicios a través de plataformas de intermediación, que retienen el ISR y el IVA al pagarles. Su clave en el SAT es la 625.
¿Es lo mismo plataformas digitales que plataformas tecnológicas?
En el uso cotidiano sí. El SAT usa «plataformas tecnológicas» en sus documentos, pero la gente busca el régimen fiscal de plataformas digitales, y se refieren al mismo esquema.
¿Qué pasa si no doy mi RFC a la plataforma?
La retención de IVA sube del 50 % al 100 %, según el SAT, y la de ISR pasa del 2.5 % al 20 %, según la Ley de Ingresos 2026. Por eso conviene entregarlo desde el inicio.
¿Tengo que darme de alta en el régimen de plataformas digitales por cobrar de YouTube o TikTok?
Depende de cómo te pague cada plataforma y de tus demás ingresos. Los documentos del SAT consultados no resuelven ese caso, así que lo prudente es revisarlo con un contador antes de decidir.
Entender el régimen de plataformas digitales no exige ser contador: exige saber cómo se te paga, cuánto se te retiene y guardar tus comprobantes.